
Zusammenfassung anhören
Geschätzte Lesezeit: ca. 5 Minuten
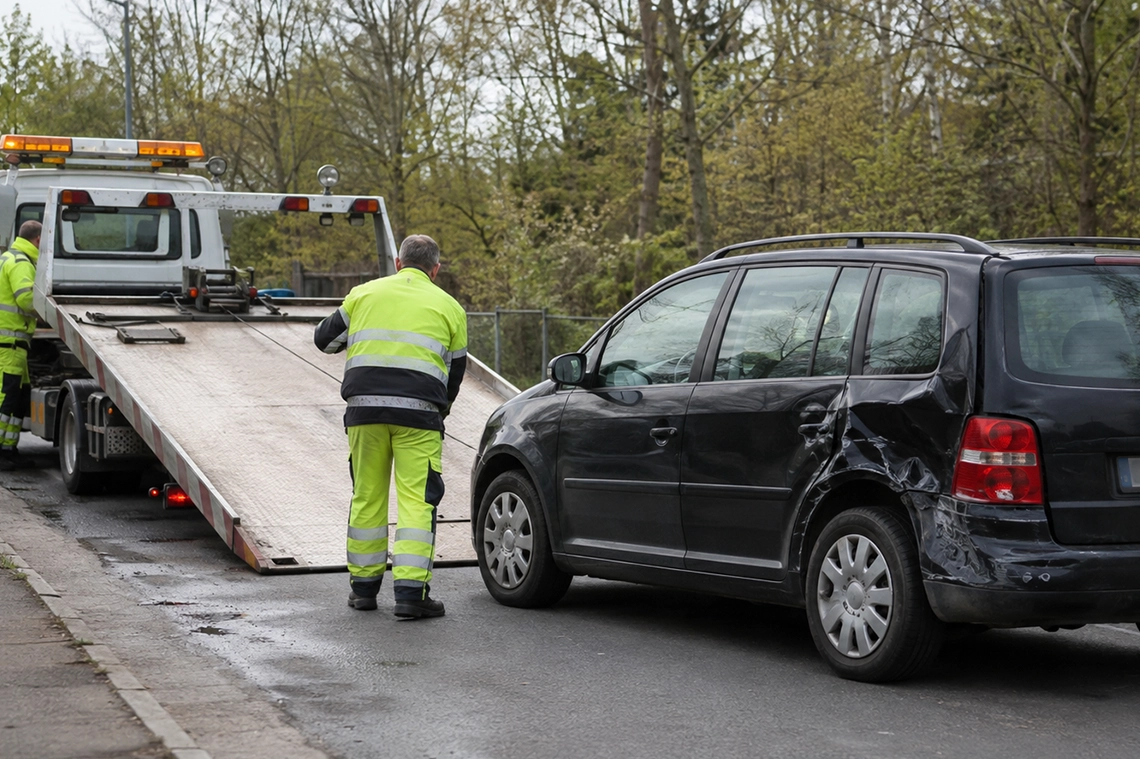
Das eigene Auto steht in der Werkstatt, aber der Alltag geht weiter – zur Arbeit, zum Kindergarten, zum Einkauf. Nach einem unverschuldeten Unfall haben Geschädigte grundsätzlich zwei Möglichkeiten, diesen Ausfall zu kompensieren: einen Mietwagen auf Kosten der gegnerischen Versicherung oder eine pauschale Nutzungsausfallentschädigung. Wir erklären, wann sich welche Option lohnt, wie lange der Anspruch besteht und was die aktuelle Rechtsprechung dazu sagt.
Die Grundvoraussetzungen für beide Ansprüche
Unabhängig davon, ob Mietwagen oder Nutzungsausfall gewählt wird, müssen bestimmte Voraussetzungen erfüllt sein:
- Unverschuldeter oder mitverschuldeter Unfall: Der Unfallgegner muss zumindest anteilig die Schuld tragen (§ 249 BGB).
- Nutzungswille: Das Fahrzeug muss tatsächlich regelmäßig genutzt worden sein – ein ungenutzter Zweitwagen begründet keinen Anspruch.
- Nutzungsmöglichkeit: Eine gültige Fahrerlaubnis muss vorliegen, unfallbedingte Verletzungen dürfen das Fahren nicht unmöglich machen.
- Kein zumutbarer Zweitwagen: Steht ein gleichwertiges Ersatzfahrzeug im Haushalt zur Verfügung, kann die Versicherung den Anspruch kürzen oder ablehnen.
Mietwagen und Nutzungsausfall schließen sich gegenseitig aus
Ein wichtiger Grundsatz vorab: Beide Ansprüche können nicht gleichzeitig für denselben Zeitraum geltend gemacht werden. Wer sich für einen Mietwagen entscheidet, erhält dessen Kosten erstattet – wer darauf verzichtet, kann stattdessen die tägliche Nutzungsausfallentschädigung beanspruchen. Als Faustregel gilt:
- Ist Mobilität unverzichtbar (Beruf, Familie, keine Alternative vorhanden), lohnt sich meist der Mietwagen.
- Ist ein Verzicht zumutbar (Zweitwagen, ÖPNV, Fahrgemeinschaft verfügbar), ist die Nutzungsausfallentschädigung oft die unkompliziertere Wahl.
- Für Geschäftsfahrzeuge gilt grundsätzlich kein klassischer Nutzungsausfall – hier greift stattdessen der sogenannte „frustrierte Aufwand“.
Eine praktische Orientierung bietet die sogenannte Geringfügigkeitsgrenze: Wer das Fahrzeug für weniger als etwa 30 Kilometer täglich braucht, für den ist ein Verzicht auf den Mietwagen häufig zumutbar – hier bietet sich eher die Nutzungsausfallentschädigung an.
Mietwagen: Klasse, Dauer und Schadenminderungspflicht
Bei der Anmietung eines Ersatzfahrzeugs gelten klare Spielregeln, die Geschädigte kennen sollten:
- Klassengleichheit: Es darf nur ein Fahrzeug derselben oder einer niedrigeren Klasse angemietet werden. Wer einen Kleinwagen fährt, aber ein Oberklassemodell mietet, bleibt auf der Differenz sitzen – das ist Ausdruck der sogenannten Schadenminderungspflicht.
- Bedenkzeit: Für die Wahl des passenden Mietwagens und Anbieters steht Geschädigten in der Regel eine Überlegungsfrist von etwa einer Woche zu.
- Marktübliche Preise: Die Versicherung erstattet nur ortsübliche Mietwagentarife – ein Preisvergleich vor der Anmietung lohnt sich, ebenso die vorherige Information der Versicherung über die geplanten Kosten.
- Zeitnahe Anmietung: Wer zu lange wartet, bevor er den Mietwagen in Anspruch nimmt, riskiert eine Kürzung durch die Versicherung.
Wie lange steht der Mietwagen zu?
Grundsätzlich gilt: Der Mietwagen darf so lange genutzt werden, bis die Reparatur abgeschlossen ist – bei einem Totalschaden bis zur Beschaffung eines gleichwertigen Ersatzfahrzeugs. In der Praxis bewegt sich die durchschnittliche Reparaturdauer meist zwischen 10 und 14 Tagen, bei einem Totalschaden sind auch rund zwei Wochen bis zur Ersatzbeschaffung keine Seltenheit. Wichtig für die Durchsetzung des Anspruchs:
- Die tatsächliche Standzeit muss lückenlos mit Werkstattbelegen und der finalen Reparaturrechnung nachgewiesen werden.
- Ein Fahrtenbuch über die Nutzung des Mietwagens (Arbeitsweg, Einkäufe, private Fahrten) stärkt die Beweislage, falls die Versicherung die Erforderlichkeit anzweifelt.
- Verzögert sich die Reparatur unfallfremd (z. B. durch Lieferengpässe bei Ersatzteilen), sollte dies gegenüber der Versicherung dokumentiert und kommuniziert werden.
Sonderfall: Kein Mietwagen aus der eigenen Vollkasko
Ein häufiges Missverständnis betrifft die eigene Kaskoversicherung: Anders als bei einem fremdverschuldeten Unfall über die gegnerische Haftpflicht gibt es bei einer Vollkasko-Regulierung des eigenen Schadens in der Regel keinen automatischen Ersatzwagen für die Reparaturdauer – dieser Baustein muss separat als Zusatzoption in den Versicherungsbedingungen vereinbart worden sein. Wer also einen Vollkasko-Schaden meldet (z. B. bei einem selbstverschuldeten Unfall), sollte vorher prüfen, ob ein Mietwagen-Baustein überhaupt Teil des eigenen Vertrags ist.
Nutzungsausfall: Tagessätze nach Fahrzeugklasse
Wer auf den Mietwagen verzichtet, kann stattdessen die Nutzungsausfallentschädigung wählen. Die Höhe richtet sich nach der sogenannten Schwacke-Nutzungsausfall-Tabelle (auch als Sanden/Danner/Küppersbusch-Tabelle bekannt), die Fahrzeuge in elf Klassen von A bis L einteilt – vom Kleinstwagen bis zur Luxusoberklasse:
| Fahrzeugklasse | Beispielfahrzeuge | Ungefährer Tagessatz |
|---|---|---|
| A–C (Klein-/Kompaktwagen) | z. B. Kleinwagen, Kompaktklasse | 23–43 € |
| D–F (Mittelklasse) | z. B. Mittelklasse-Limousinen | 51–75 € |
| G–I (Obere Mittelklasse) | z. B. gehobene Limousinen | 83–113 € |
| J–L (Oberklasse/Luxus) | z. B. Luxus- und Sportwagen | 128–175 € |
Wichtig: Ältere Fahrzeuge werden häufig herabgestuft – ab etwa 5 Jahren um eine Klasse, ab 10 Jahren sogar um zwei Klassen. Diese Praxis ist rechtlich umstritten und lässt sich anwaltlich oft erfolgreich angreifen.
Wie wird der Gesamtbetrag berechnet?
Die konkrete Summe ergibt sich aus zwei Faktoren, die ein Kfz-Sachverständiger im Gutachten dokumentiert:
- Fahrzeugklasse: bestimmt den maßgeblichen Tagessatz laut Tabelle
- Ausfalldauer: die nachgewiesene Reparatur- oder Wiederbeschaffungszeit in Tagen
Tagessatz multipliziert mit der Anzahl der Ausfalltage ergibt die Gesamtentschädigung. Ein Gutachten kann dabei sowohl die Reparaturdauer als auch die Wiederbeschaffungsdauer nachvollziehbar dokumentieren – eine wichtige Grundlage, falls die Versicherung die Dauer anzweifelt.belle. In beiden Fällen lohnt sich eine fundierte gutachterliche Dokumentation, um Kürzungsversuche der Versicherung von vornherein zu entkräften.
Fazit
Ob Mietwagen oder Nutzungsausfall die bessere Wahl ist, hängt vor allem vom tatsächlichen Mobilitätsbedarf ab: Wer täglich auf das Auto angewiesen ist, fährt mit einem Ersatzfahrzeug besser, wer es nur gelegentlich braucht, bekommt über den Nutzungsausfall Geld ohne jeden Aufwand. Entscheidend ist in beiden Fällen die saubere Dokumentation – Ausfallzeitraum, Fahrzeugklasse und Reparaturdauer sollten durch ein Gutachten belegt sein, sonst kürzt die gegnerische Versicherung erfahrungsgemäß schnell.