
Zusammenfassung anhören
Geschätzte Lesezeit: ca. 5 Minuten
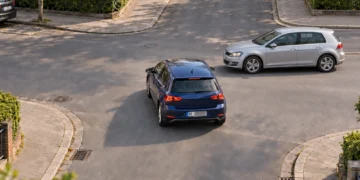
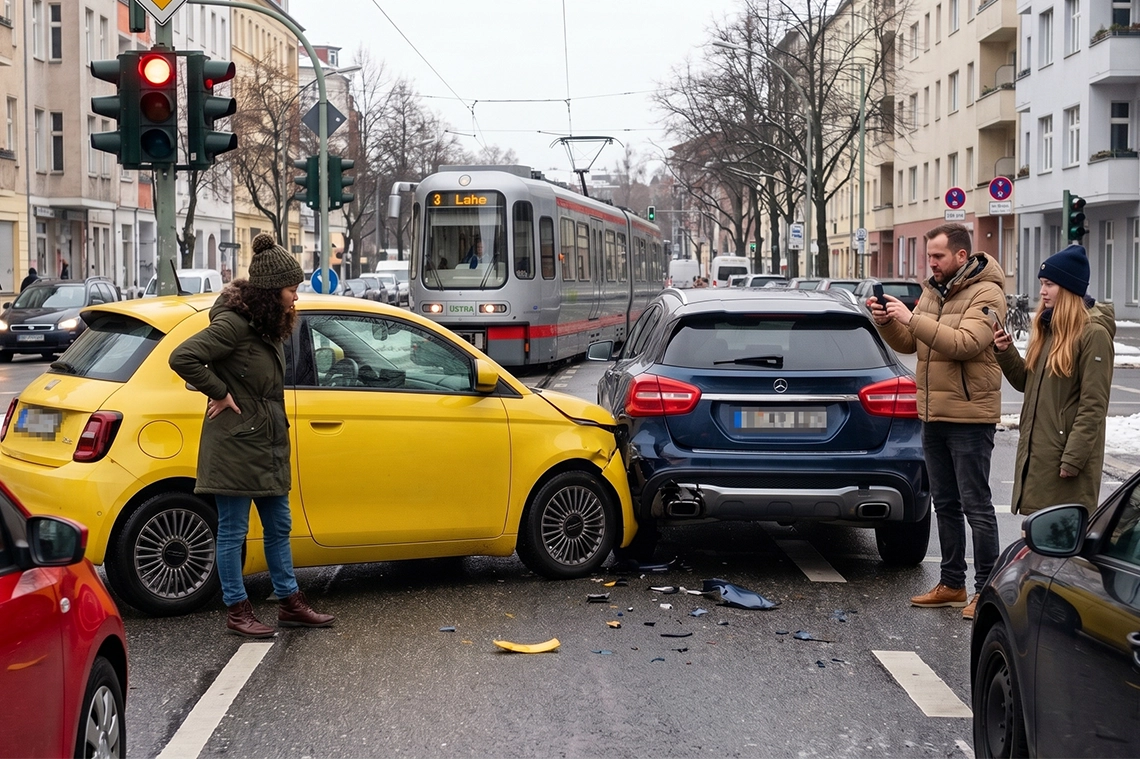
Ein Unfall passiert meist in Sekunden – die Frage, wer welche Kosten trägt und welche Rechte man hat, beschäftigt Betroffene dagegen oft wochenlang. Dabei hängt fast alles von einer einzigen Frage ab: War der Unfall selbst- oder fremdverschuldet? Wir erklären, welche Rechte Geschädigte gegenüber der gegnerischen Versicherung haben und was bei einem selbstverschuldeten Unfall mit der eigenen Kaskoversicherung passiert.
Der wichtigste Unterschied: Wer hat den Unfall verursacht?
Die gesamte Unfallregulierung hängt von der Schuldfrage ab:
- Unverschuldeter Unfall: Die gegnerische Haftpflichtversicherung reguliert sämtliche berechtigten Ansprüche – Reparaturkosten, Mietwagen, Wertminderung, Schmerzensgeld und mehr.
- Selbstverschuldeter Unfall: Die eigene Haftpflichtversicherung zahlt den Schaden des Unfallgegners. Schäden am eigenen Fahrzeug übernimmt nur die Vollkasko, sofern vorhanden.
- Mitverschulden: In vielen Fällen wird die Schuld quotiert – etwa 70:30 oder 50:50 – wenn beide Seiten zum Unfall beigetragen haben.
Als Geschädigter: Welche Rechte haben Sie?
Wer unverschuldet in einen Unfall verwickelt wird, hat mehr Rechte, als viele annehmen:
- Recht auf freie Gutachterwahl: Sie müssen NICHT den Gutachter akzeptieren, den die gegnerische Versicherung vorschlägt. Dieses Recht ist höchstrichterlich bestätigt (BGH, Az. VI ZR 67/06). Die Kosten für einen unabhängigen Sachverständigen trägt die gegnerische Versicherung, sofern der Schaden über der Bagatellgrenze von etwa 750 Euro liegt.
- Recht auf einen eigenen Anwalt: Auch die Anwaltskosten übernimmt bei unverschuldetem Unfall die gegnerische Versicherung – für Sie entstehen in der Regel keine eigenen Kosten. Der Anwalt fordert alle Ansprüche gebündelt ein und verhandelt mit der Versicherung.
- Recht auf einen Mietwagen oder Nutzungsausfallentschädigung während der Reparaturzeit.
- Recht auf Ersatz der Wertminderung, wenn das Fahrzeug trotz fachgerechter Reparatur einen geringeren Marktwert behält.
Ein Versicherungsgutachter, den die gegnerische Seite vorschlägt, hat naturgemäß ein Interesse daran, den Schaden möglichst niedrig anzusetzen – schließlich zahlt sein Auftraggeber. Ein unabhängiger Sachverständiger dagegen dokumentiert Reparaturkosten, Wertminderung und Wiederbeschaffungswert neutral und vollständig.
Wann reicht ein Kostenvoranschlag statt eines Gutachtens?
Bei sehr kleinen Schäden unterhalb der sogenannten Bagatellgrenze von rund 750 Euro genügt meist ein Kostenvoranschlag der Werkstatt – ein vollständiges Sachverständigengutachten wäre hier unwirtschaftlich. Oberhalb dieser Grenze empfiehlt sich in den allermeisten Fällen ein unabhängiges Gutachten, da nur so alle Schadenspositionen – auch versteckte Schäden und Wertminderung – vollständig erfasst werden.
Wenn Sie den Unfall selbst verursacht haben
Ist die Schuldfrage geklärt und liegt sie bei Ihnen, greift ein anderes System:
- Die eigene Kfz-Haftpflichtversicherung reguliert automatisch den Schaden am Fahrzeug des Unfallgegners.
- Für Schäden am eigenen Fahrzeug kommt ausschließlich die Vollkasko auf – die Teilkasko deckt selbstverschuldete Unfälle grundsätzlich nicht ab, sondern nur Ereignisse wie Diebstahl, Glasbruch, Wildunfall oder Naturgewalten.
- Bei einer Vollkaskoregulierung wird zusätzlich eine vereinbarte Selbstbeteiligung fällig, und die Schadenfreiheitsklasse (SF-Klasse) wird zurückgestuft – meist um mehrere Klassen, was die Beiträge in den Folgejahren spürbar erhöht.
Teilkasko oder Vollkasko: Was genau ist der Unterschied?
| Leistung | Teilkasko | Vollkasko |
|---|---|---|
| Diebstahl, Brand, Naturgewalten | ✓ | ✓ |
| Glasbruch, Marderbisse | ✓ | ✓ |
| Wildunfall | ✓ | ✓ |
| Selbstverschuldeter Unfall | ✗ | ✓ |
| Vandalismus | teilweise | ✓ |
| SF-Klassen-System | nein | ja |
Wichtig: Vorsatz oder grobe Fahrlässigkeit können auch bei bestehender Vollkaskoversicherung zur Leistungskürzung oder -verweigerung führen.
Was bedeutet das SF-Klassen-System genau?
SF steht für Schadenfreiheit. Das SF-Klassen-System ist die Grundlage, nach der Versicherer den Beitrag für Haftpflicht und Vollkasko berechnen – abhängig davon, wie viele Jahre man bereits unfallfrei gefahren ist. Für jedes schadenfreie Jahr steigt man eine Klasse höher und erhält dadurch einen größeren Rabatt auf die Prämie, bei langjähriger Schadenfreiheit sind Nachlässe von bis zu 80 Prozent möglich. Verursacht man dagegen einen Unfall, wird man zurückgestuft – typischerweise um mehrere Klassen, sodass sich die Beiträge über Jahre hinweg spürbar erhöhen können. Fahranfänger starten in der Regel bei SF-Klasse 0 oder SF ½; unter bestimmten Voraussetzungen lässt sich die eigene SF-Klasse auch auf Familienmitglieder übertragen, etwa von Eltern auf ihre Kinder.
Die Teilkasko kennt dagegen kein eigenes SF-Klassen-System. Das liegt daran, dass sie grundsätzlich nicht für selbstverschuldete Unfälle einspringt – es gibt also nichts, wofür man zurückgestuft werden könnte. Genau deshalb taucht die Teilkasko in der Tabelle oben bei diesem Punkt mit „nein“ auf, während die Vollkasko ein eigenes SF-Klassen-System führt.
Melden oder selbst zahlen? Die Bagatellgrenze bei Eigenschäden
Nicht jeder selbstverschuldete Schaden sollte automatisch über die Vollkasko abgewickelt werden, da eine Rückstufung der SF-Klasse die Versicherungsbeiträge über Jahre erhöhen kann. Als grobe Orientierung gilt:
- Schäden bis etwa 750 Euro: meist günstiger, selbst zu zahlen
- Schäden zwischen 750 und 2.000 Euro: individuell durchrechnen (Selbstbeteiligung + Rückstufungskosten vs. Schadenshöhe)
- Schäden über 2.000 Euro: in der Regel lohnt sich die Meldung an die Versicherung
Die meisten Versicherer räumen zudem eine Frist von rund sechs Monaten ein, innerhalb derer eine bereits gemeldete Schadensmeldung noch zurückgezogen werden kann, wenn man sich für eine Selbstregulierung entscheidet.
Was tun, wenn die Schuldfrage unklar ist?
Ist nicht sofort erkennbar, wer den Unfall verursacht hat, sollte grundsätzlich die Polizei hinzugezogen werden. Sie dokumentiert den Unfallhergang und sichert Beweise, die später für die Schuldklärung entscheidend sein können. Wichtig: Am Unfallort sollte niemals vorschnell ein Schuldeingeständnis unterschrieben werden – der Schock direkt nach dem Unfall führt häufig zu Aussagen, die sich im Nachhinein als falsch oder unvollständig herausstellen.
Fazit
Ob unverschuldet oder selbstverschuldet: Wer seine Rechte kennt, vermeidet finanzielle Nachteile. Als Geschädigter lohnt sich fast immer die Einschaltung eines eigenen Anwalts und Gutachters – meist ohne eigenes Kostenrisiko. Als Unfallverursacher entscheidet vor allem die Schadenshöhe darüber, ob eine Meldung an die Vollkasko sinnvoll ist oder die Selbstzahlung langfristig günstiger kommt.