
Zusammenfassung anhören
Geschätzte Lesezeit: ca. 6 Minuten
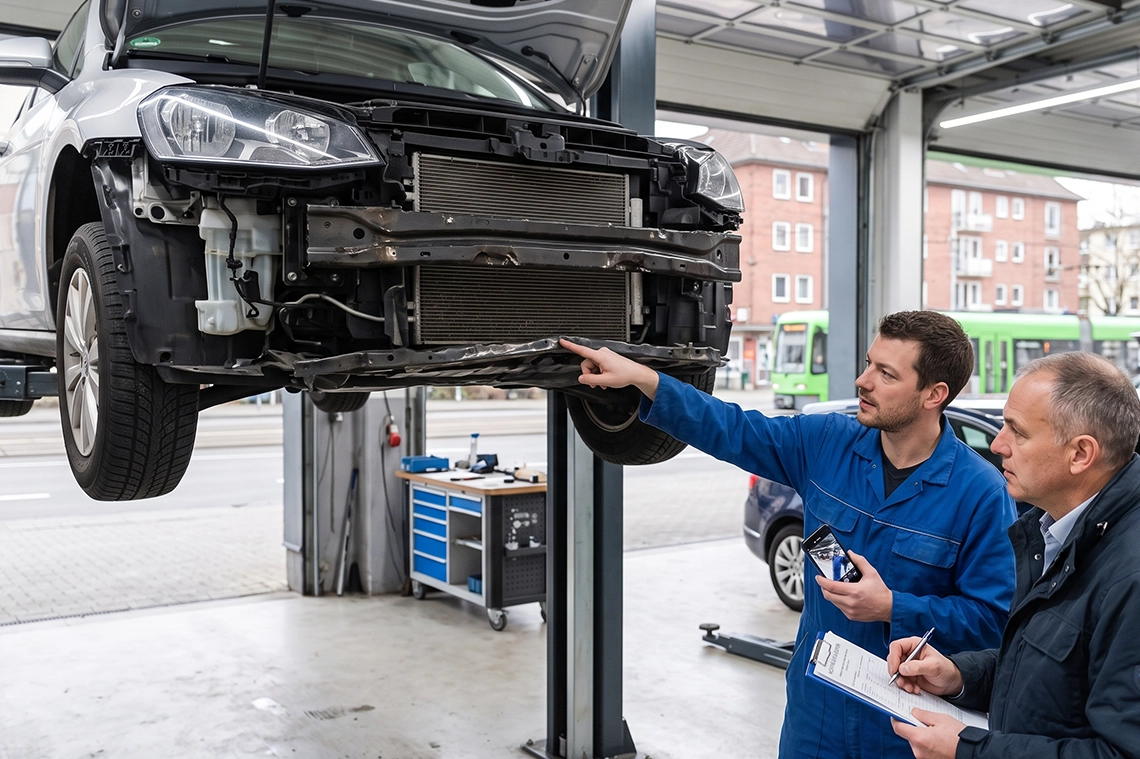
Der erste Blick auf den Unfallwagen zeigt einen überschaubaren Blechschaden – doch sobald die Werkstatt die Stoßstange demontiert, kommt ein Rahmenschaden zum Vorschein. Solche versteckten Schäden sind keine Seltenheit und stellen Geschädigte vor die Frage: Muss die Versicherung auch dafür aufkommen? Wir erklären, wie ein Nachtragsgutachten funktioniert, welche Rolle die Freilegung und die Achsenvermessung dabei spielen und warum gerade moderne Assistenzsysteme schon bei kleinen Rempelern betroffen sein können.
Warum bleiben Schäden beim ersten Gutachten unentdeckt?
Ein Erstgutachten wird meist am unzerlegten Fahrzeug erstellt. Der Sachverständige kann daher nur das bewerten, was von außen sichtbar oder mit einfachen Mitteln zugänglich ist. Typische Ursachen für später entdeckte Schäden:
- Verdeckte Bauteile: Schäden hinter Stoßfängern, Kotflügeln oder Verkleidungen werden erst durch die sogenannte Freilegung sichtbar – also den gezielten Ausbau von Verkleidungsteilen in der Werkstatt, um darunterliegende Bauteile zu untersuchen.
- Karosserie-Geometrie: Verzogene Rahmenteile oder ein verschobenes Fahrwerk lassen sich oft erst mit einer Achsenvermessung zuverlässig feststellen, da sie von außen unauffällig wirken können, aber Lenkung und Fahrverhalten beeinträchtigen.
- Elektronik und Sensorik: Beschädigte Steuergeräte oder Assistenzsystem-Sensoren zeigen sich teils erst nach dem Wiederzusammenbau oder bei einer Funktionsprüfung.
Moderne Assistenzsysteme: Schon ein kleiner Rempler kann teuer werden
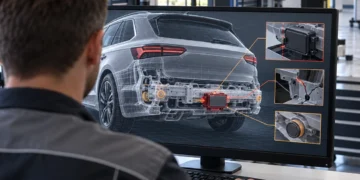
Gerade bei neueren Fahrzeugen steckt hinter Stoßstangen und Außenspiegeln heute deutlich mehr als nur Blech: Radar-, Ultraschall- und Kamerasensoren für Totwinkelassistent, Abstandstempomat, Einparkhilfe oder Notbremsassistent sitzen oft direkt hinter den Verkleidungen. Das Problem dabei:
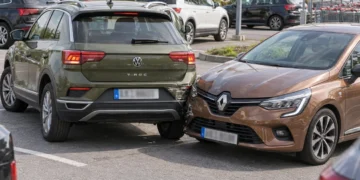
- Schon eine kleine Parkrempelei oder ein leichter Anstoß, der äußerlich kaum sichtbare Spuren hinterlässt, kann einen dahinterliegenden Sensor verschieben oder beschädigen.
- Ein verstellter Sensor fällt oft nicht sofort auf – das System funktioniert scheinbar weiter, meldet aber unter Umständen falsche Abstände oder erkennt Hindernisse verspätet.
- Nach jeder Reparatur im Bereich von Stoßstange, Kotflügel oder Windschutzscheibe (z. B. bei Kamerasystemen) ist deshalb häufig eine Kalibrierung der Assistenzsysteme notwendig, damit sie wieder korrekt funktionieren.
Diese Kalibrierungskosten gehören ebenfalls zu den unfallbedingten Reparaturkosten und sollten bei einem entsprechenden Verdacht in das Nachtragsgutachten aufgenommen werden – gerade weil ein fehlerhaft kalibrierter Totwinkelassistent ein eigenständiges Sicherheitsrisiko darstellt.
Freilegung: Der erste Schritt zur Aufdeckung
Bevor ein verdeckter Schaden überhaupt sichtbar wird, muss die Werkstatt die betroffenen Bereiche freilegen – also Stoßfänger, Verkleidungen oder andere Anbauteile fachgerecht demontieren. Erst dieser Arbeitsschritt macht darunterliegende Strukturen wie Längsträger, Kühlerpaket, Sensorik oder Achsaufhängung überhaupt zugänglich. Genau deshalb lässt sich beim Erstgutachten am unzerlegten Fahrzeug oft nur eine grobe Schadensschätzung abgeben – die exakte Schadenshöhe steht häufig erst nach der Freilegung fest.
Achsenvermessung: Verdeckte Fahrwerksschäden aufspüren
Ein Aufprall kann die Achsgeometrie verändern, ohne dass dies äußerlich erkennbar ist. Eine Achsenvermessung misst mit spezieller Messtechnik, ob Spur, Sturz und Nachlauf noch den Herstellervorgaben entsprechen. Weicht die Messung ab, deutet das auf einen verzogenen Achsträger, eine beschädigte Aufhängung oder einen Rahmenschaden hin – Schäden, die von außen unsichtbar bleiben, aber Reifenverschleiß, Fahrstabilität und im schlimmsten Fall die Verkehrssicherheit beeinträchtigen. Bei Unfällen mit Aufprall auf Rad, Reifen oder Unterboden gehört die Achsenvermessung deshalb zu den Standardprüfungen, die ein Sachverständiger nach der Freilegung veranlassen sollte.
So läuft der Ablauf beim Nachtragsgutachten
Wird während der Reparatur ein zusätzlicher, bislang unentdeckter Schaden festgestellt, greift ein klar geregelter Prozess:
- Die Werkstatt stoppt die Arbeiten, sobald bei der Freilegung ein unvorhergesehener Schaden sichtbar wird, und informiert den ursprünglichen Gutachter.
- Der Sachverständige führt eine erneute Besichtigung des Fahrzeugs im zerlegten Zustand durch, bei Verdacht auf Fahrwerksschäden inklusive Achsenvermessung und bei betroffener Sensorik inklusive Kalibrierungsprüfung.
- Die neu entdeckten Schäden werden dokumentiert und in einem Nachtragsgutachten (auch Ergänzungsgutachten genannt) festgehalten.
- Reparaturkosten und gegebenenfalls die Wertminderung werden entsprechend aktualisiert.
Das Nachtragsgutachten ergänzt dabei das Erstgutachten, ersetzt es aber nicht – beide Dokumente bilden zusammen die vollständige Schadensgrundlage.
Wer zahlt für das Nachtragsgutachten?
Die Kostentragung folgt denselben Grundsätzen wie beim Erstgutachten:
| Situation | Wer zahlt das Nachtragsgutachten? |
|---|---|
| Unverschuldeter Unfall | Gegnerische Haftpflichtversicherung |
| Nachweislicher Zusammenhang mit dem Unfall | Gegnerische Versicherung, sofern eindeutig belegt |
| Vorschaden oder unfallfremder Defekt | Nicht erstattungsfähig |
Voraussetzung ist stets, dass der neu entdeckte Schaden eindeutig auf das Unfallereignis zurückzuführen ist. Genau deshalb ist eine fundierte, nachvollziehbare Dokumentation im Nachtragsgutachten entscheidend – nur so lässt sich der Zusammenhang glaubhaft machen.
Nachbesichtigung durch die Versicherung: Muss ich das dulden?
Neben dem Nachtragsgutachten der eigenen Seite gibt es einen zweiten, häufig missverstandenen Vorgang: die Nachbesichtigung durch die gegnerische Versicherung. Hier ist die Rechtslage überraschend klar zugunsten des Geschädigten:
- Es besteht kein pauschales, gesetzliches Recht der Versicherung auf eine Nachbesichtigung des Unfallfahrzeugs.
- Der Geschädigte erfüllt seine Pflichten in der Regel bereits durch die Übersendung des Schadensgutachtens.
- Mehrere Gerichte haben bestätigt, dass sich Geschädigte grundsätzlich auf die Feststellungen ihres eigenen Sachverständigen verlassen dürfen.
- Eine Nachbesichtigung darf nicht dazu genutzt werden, die Regulierung unnötig zu verzögern oder zurückzuhalten.
Eine Ausnahme gibt es: Besteht ein konkreter Verdacht auf betrügerische Geltendmachung von Schäden oder wird behauptet, Vorschäden seien verschwiegen worden, kann sich die Bewertung zugunsten eines Nachbesichtigungsrechts verschieben.
Wann sollte man einer Nachbesichtigung trotzdem zustimmen?
Auch wenn kein Anspruch der Versicherung besteht, kann Kooperation im Einzelfall sinnvoll sein:
- Wenn die Versicherung ihre Zweifel konkret und nachvollziehbar begründet.
- Wenn dadurch eine sonst drohende Verzögerung der Regulierung vermieden werden kann.
- Wenn ohnehin ein Nachtragsgutachten wegen versteckter Schäden erstellt wird und die Nachbesichtigung sich zeitlich damit verbinden lässt.
Die Kommunikation abzubrechen ist selten die beste Strategie – häufig lassen sich Unklarheiten schneller klären, wenn die Beweggründe der Versicherung offen auf dem Tisch liegen.
Was tun, wenn die Versicherung das Nachtragsgutachten anzweifelt?
Kommt es zum Streit über die im Nachtragsgutachten festgestellten Schäden, gilt derselbe Maßstab wie beim Erstgutachten: Der erforderliche Betrag bemisst sich danach, was ein verständiger, wirtschaftlich denkender Fahrzeugeigentümer für die Instandsetzung als zweckmäßig und angemessen ansehen würde. Bestreitet die Versicherung einzelne Positionen, sollte sie ihre Zweifel konkret begründen – ein pauschaler Verweis auf einen internen Prüfbericht reicht dafür grundsätzlich nicht aus.
Fazit
Versteckte Schäden sind kein Grund zur Sorge, solange sie sauber dokumentiert werden: Freilegung, Achsenvermessung und – bei modernen Fahrzeugen – eine Kalibrierungsprüfung der Assistenzsysteme schaffen Klarheit, ein Nachtragsgutachten sichert die vollständige Erstattung, sofern der Zusammenhang mit dem Unfall eindeutig belegt ist. Bei einer Nachbesichtigung durch die gegnerische Versicherung gilt: Ein Muss ist das in der Regel nicht – wer aber offen kommuniziert, vermeidet unnötige Verzögerungen bei der Schadensregulierung.