
Zusammenfassung anhören
Geschätzte Lesezeit: ca. 3 Minuten
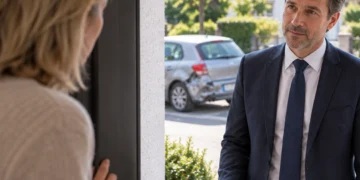
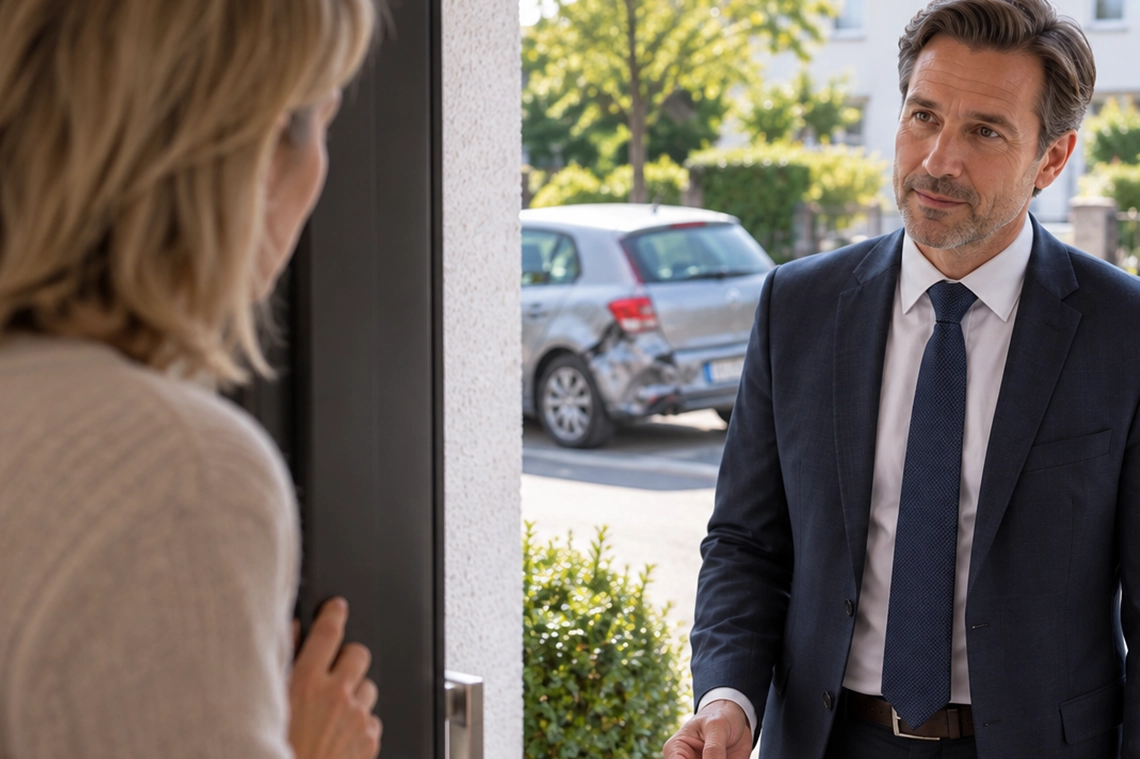
Zwei Tage nach dem Unfall steht jemand vor der Tür: freundlich, mit Visitenkarte, im Auftrag der gegnerischen Haftpflichtversicherung. Er möchte kurz das Fahrzeug ansehen, ein paar Fragen stellen und – wenn es passt – gleich eine Abfindung anbieten. Viele Geschädigte lassen ihn herein, weil sie glauben, sie müssten. Das stimmt nicht.
Wen Sie da vor sich haben
Der Regulierungsbeauftragte arbeitet für die Versicherung des Unfallgegners. Er ist kein neutraler Gutachter und kein Schlichter, sondern vertritt die Interessen der Gegenseite. Sein Auftrag ist es, den Schaden möglichst schnell und möglichst niedrig zu regulieren. Das ist ihm nicht vorzuwerfen – es ist sein Job. Man sollte es nur wissen.
Freundlichkeit und Tempo sind dabei Teil des Konzepts. Ein Angebot, das am zweiten Tag nach dem Unfall auf dem Küchentisch liegt, wirkt großzügig, weil zu diesem Zeitpunkt noch niemand weiß, was der Schaden wirklich kostet.
Was Sie nicht müssen
- Sie müssen niemanden in Ihre Wohnung lassen, es gibt kein Zutrittsrecht
- Sie müssen keine Fragen zum Unfallhergang mündlich beantworten
- Sie müssen kein Formular unterschreiben, egal wie es überschrieben ist
- Sie müssen sich nicht auf einen Termin einlassen, der Ihnen nicht passt
- Sie müssen kein Abfindungsangebot annehmen und keine Frist akzeptieren, die man Ihnen setzt
Was Sie sehr wohl beachten sollten
Ein Freibrief ist das nicht. Wer Ersatz verlangt, muss den Schaden nachvollziehbar darlegen. Daraus folgen ein paar Pflichten, die man ernst nehmen sollte:
Vorschäden gehören auf den Tisch. Wer einen reparierten oder unreparierten Vorschaden verschweigt und die Versicherung ihn später entdeckt, riskiert, dass der gesamte Anspruch als nicht ausreichend dargelegt gilt. Das ist der teuerste Fehler in der Unfallregulierung überhaupt.
Verlangt die Versicherung eine Nachbesichtigung, weil sie konkrete Zweifel an der Schadenshöhe hat, sollte man das nicht pauschal ablehnen. Sinnvoll ist, sie zu ermöglichen – aber im Beisein des eigenen Sachverständigen und zu einem Termin, den man selbst mitbestimmt. Wer sein Fahrzeug bereits repariert oder verkauft hat, sollte das der Versicherung mitteilen und die Dokumentation aus dem Gutachten anbieten.
Schritt für Schritt: So reagieren Sie an der Tür
- Visitenkarte geben lassen und notieren, für welche Versicherung die Person auftritt.
- Freundlich sagen, dass Sie sich melden, und den Besuch nicht am Türrahmen abwickeln.
- Ein eigenes Gutachten beauftragen, bevor Sie über Zahlen sprechen.
- Alle weitere Kommunikation schriftlich führen, per E-Mail oder Brief.
- Vorschäden von sich aus und vollständig offenlegen.
- Eine gewünschte Nachbesichtigung nur mit eigenem Sachverständigen und nach Terminabsprache zulassen.
- Vor jeder Unterschrift unter eine Abfindungserklärung anwaltlich prüfen lassen, was damit alles abgegolten wäre.
Der Überblick
| Situation | Ihre Position |
|---|---|
| Besuch ohne Ankündigung | kein Zutrittsrecht, Termin kann abgelehnt werden |
| Fragen zum Hergang | keine Auskunftspflicht gegenüber der Gegenseite |
| Abfindungsangebot vor Ort | keine Annahmepflicht, keine Frist bindet Sie |
| Nachbesichtigung bei konkreten Zweifeln | ermöglichen, aber mit eigenem Sachverständigen |
| Vorschäden | müssen offengelegt werden |
Fazit
Der Besuch des Regulierungsbeauftragten ist kein Verhör und keine Pflichtveranstaltung, sondern ein Verhandlungsangebot – zu einem Zeitpunkt, an dem der Geschädigte typischerweise am wenigsten weiß. Die beste Antwort ist deshalb fast immer dieselbe: höflich bleiben, nichts unterschreiben, eigenes Gutachten beauftragen und ab dann schriftlich kommunizieren. Und Vorschäden immer von sich aus nennen. Wer diese vier Punkte einhält, verliert nichts und gewinnt fast immer Zeit und Geld.